免頂
的搜尋結果
找到 53 個相關結果• 第 3 頁
尖沙咀樓上舖出租,免佣、新裝、企理,地點方便,有WIFI、有冷氣、月租$3xxx起。THE ONE對面,即租即用。設有不同尺寸:由50呎至200呎,彈性租約 沒有雜費,包水電WIFI,沒有其他雜費。24小時工作室 / Office / 網上直銷店 / 興趣班/樓上舖
二十四小時電話即批貸款 無懼壞帳 無需怕tu te 即批貸款 散工/ 地盤工人/破產/家庭主婦/學生/綜援人士都可以申請 現金貸款 短期周轉 絕無中介 直接批核 現職工作 簡單登記 現金即時到手
旺舖 創業 民生商舖 免佣 有來去水位
出完BONUS又要係時候諗諗自己前途, 與其煩自己轉咩工, 不如自己做老細好過啦, 係銅鑼灣開舖都只係2,300起, 唔會仲諗呀嘛?
85hktaxi
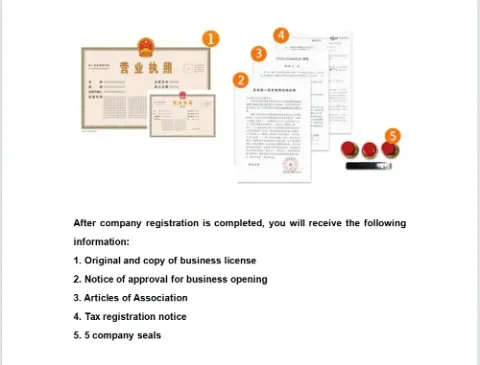
全流程代办中国公司注册|快至7天取证|外资企业顾问|包银行开户+税务报到|大湾区补贴申领
專業買賣 特快專遞出售寄信票,平過香港郵局買|收購中國郵票|黃金收購|收購金幣|收購袁大頭|收購龍銀|收購早期港鈔|收購早期人民幣|收購香港紙幣|收購洋酒|收購茅台| 本公司設有三千款郵品及貨品發售,環境舒適,,信心保證,可預約交收 地址:九龍長沙灣元州街162-188號天悅廣場B13地下商場地舖
Gel甲日韓美甲系列好消息: 由即日起首次試做gel甲可獲85折優惠!二人同行可獲8折優惠!地址: 尖沙咀 厚福街3號 華博商業大廈 1/F 101-103室 歡迎査詢及預約 | Nail Salon提供gel nail,TST GEL Nail,尖沙咀gel
租舖一般先搵盤睇舖,同業主或代理洽談租金按金後簽約交吉收舖;買舖則需睇樓後落定,再經律師處理查冊、合約同按揭安排,最後完成交易過戶。整個流程視乎交易複雜程度需時數星期至數月不等。
租舖佣金慣例通常由租客同業主各付半個月租金;買賣商舖嘅佣金一般為成交價嘅1%(買賣雙方各付1%),具體比率亦可因應個別協議有所調整,建議簽約前同代理確認清楚收費。
建議揀選熟悉目標地段商舖市場、有相關牌照(持牌地產代理)、過往有成功租售案例嘅代理。可比較多於一位代理提供嘅意見同盤源,避免被單一資訊局限判斷。
建議留意舖位人流量同周邊商戶組合、有無僭建或違反地契用途、上下水及電力負荷是否足夠營業需要,亦要查清楚有無業權糾紛或租務糾紛紀錄。
常見問題包括人流量同實際營業時間人流有落差、舖位用途同地契不符、合約續租或加租條款唔清晰。建議交易前由律師審閱合約,並向地政總署查冊核實業權狀況。
租舖標準租期一般2至3年,按金通常為2至3個月租金;買舖首期視乎按揭成數,一般商業物業按揭成數較住宅低,買家需自付較高比例首期,建議向銀行查詢實際可批核成數。
正規貸款機構主要收取利息,部分會收取手續費或行政費(一般為貸款額嘅1%至3%)。要小心任何要求「先收取費用」先批貸款嘅安排,呢類好可能涉及詐騙。
應選擇持牌放債人(可向公司註冊處查證牌照編號)或銀行,留意合約有無清楚列明實際年利率(APR)、還款期數同罰息條款,切勿被「免息」、「即批」等宣傳字眼吸引而忽略細節。
私人貸款一般1至3個工作日可批核,視乎文件齊備程度同信貸審查結果;按揭貸款因涉及物業估值同文件審核,一般需要2至4星期不等。
一般需要身份證、住址證明、入息證明(如糧單、銀行月結單),自僱人士可能需要額外提供生意登記證或報税紀錄,按揭貸款仲需要物業相關文件。
要留意實際年利率(APR)而非廣告宣傳嘅「低息」字眼,亦要小心隱藏手續費、逾期罰款同提早還款罰息,簽約前應仔細閱讀全部條款,必要時向專業人士諮詢。
私人貸款一般無需抵押,金額較細、利率較高,審批較快;按揭貸款以物業作抵押,金額較大、利率較低,但審批程序較繁複,需要做物業估值同詳細嘅入息審查。