gps追蹤定位
的搜尋結果
找到 9 個相關結果
「港美股5分鐘盤前/盤後精華」Bot,免費整合港美股重要消息,採用地道繁體翻譯,自動標示利好利空。提供24小時、7日或1個月數據,助你快速掌握市場動態,再忙也能輕鬆追蹤!
提供專業電力系統設計、維修、安裝、檢查及冷氣維修保養服務。服務範圍涵蓋住宅、商業、工業、學校醫院及物業管理公司,擁有經驗豐富的專業團隊,確保工程質量與安全。立即查詢!
Gift of Blessing禮品訂造合作品牌眾多,信譽良好,經驗豐富
黎Sir擁10年名校及校隊小提琴教學經驗,獨創「可視化+系統練琴」法,助學生ABRSM考獲佳績。招生幼兒啟蒙至考級,提供元朗、天水圍、屯門、中西區上門授課。WhatsApp 93392531查詢。
你是否渴望在繁忙 香港 生活中,找到一個「看見生活、分享生活、豐富生活」的資訊出口?HKALIVE,就是這樣一個平台:在這裡,生活與新聞交織、趣味與深度共存。從日常小事到國際大事件,從幼兒教育到科技新潮流,我們用心傳遞、開放心態分享,只為讓你的閱讀時光充滿驚喜與啟發。
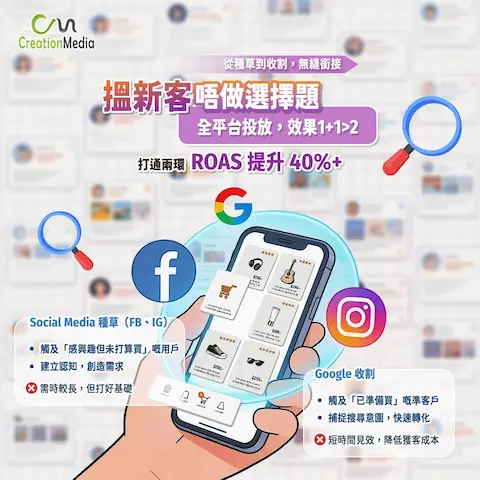
Creation Media 創意國際傳媒提供一站式數碼營銷、品牌策略及網站設計服務。助初創、中小企及大企業提升品牌形象,透過社交媒體、內容營銷、付費廣告及影片營銷,實現線上業務擴展與高效回報。
視乎零件種類同品牌,一般保養性配件(如機油、雨刷)由數十元至數百元不等;較大型零件(如剎車系統、避震器)則由數百至數千元,原廠配件通常比副廠貴。建議先確認車型同規格再比較報價。
可以參考供應商有無正式授權代理身份、產品來源是否清晰,同其他車主嘅評價。建議向有實體店或長期經營記錄嘅供應商購買,減低買到冒牌或翻新零件嘅風險。
要核對零件型號同車架編號是否相符,亦要留意包裝有無原廠標籤同防偽標記。二手零件方面,建議檢查實際損耗程度同有無維修紀錄,避免影響行車安全。
建議揀選有提供安裝服務或推薦相熟維修店嘅供應商,方便核實零件是否啱用。交收時應即場檢查包裝同型號,付款盡量保留單據以備售後查詢。
要留意價錢遠低於市場行情嘅配件,有可能係翻新、副廠甚至冒牌貨。亦要小心賣家冇提供任何單據或保用證明,一旦零件出現問題就難以追討。
原廠配件由車廠或指定供應商生產,質素同兼容性較有保證,但價錢較貴;副廠配件由第三方生產,價錢相對便宜,但質素參差,建議向有信譽嘅供應商購買並留意保用條款。
投資顧問一般按管理資產規模收取年費(通常1%至2%)或按交易收取佣金;保險顧問則多由保險公司支付佣金,客戶一般唔需要直接付費,但要留意產品本身嘅收費結構同退保損失。
可查證對方是否持有相關牌照(例如證監會、保監局註冊),了解對方有無利益衝突(例如只推銷特定產品),亦可參考過往客戶評價同了解收費是否透明。
一般包括財務狀況分析、風險承受能力評估、投資組合建議、保險保障規劃,部分顧問亦會定期跟進檢視,協助調整資產配置。
建議準備個人或家庭嘅收入支出狀況、現有資產同負債、保險保單資料,以及未來財務目標(例如退休、子女教育),方便顧問提供針對性建議。
要留意產品條款是否清楚(例如退保收費、鎖定期)、有無被誤導購買唔適合自己風險承受能力嘅產品,亦要小心一些聲稱「保證高回報」嘅投資產品,可能涉及較高風險。
投資顧問主要提供股票、基金、債券等資產配置建議,著重資產增值;保險顧問則專注於人壽、醫療、意外等保障型產品,著重風險轉移,兩者所需牌照同專業範圍都不同。