IT顧問
的搜尋結果
找到 57 個相關結果
Managed IT and cybersecurity, SG
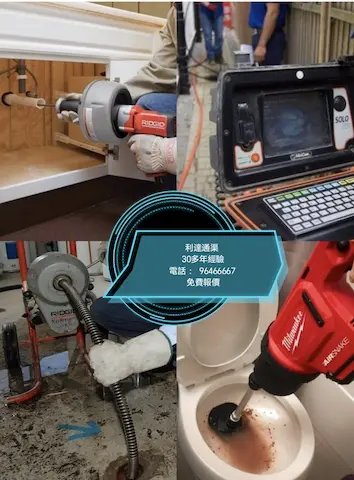
我們提供專業的家居及商戶通渠服務,專精處理廁所、廚房、浴室、露台等各類去水喉塞渠問題。無論居家或商業場所,我們的專業團隊都能迅速有效解決堵塞煩惱,確保排水系統暢通無阻,為您帶來潔淨舒適的生活環境。
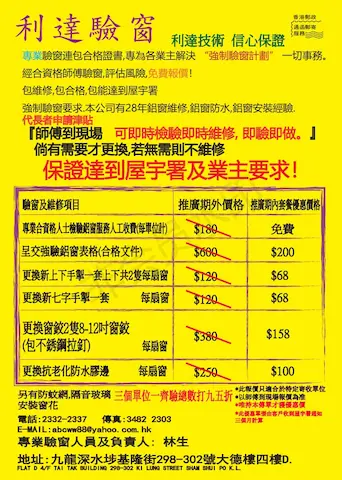
利達技術工程顧問有限公司,是屋宇署合資格的小型工程承辦商。憑藉逾30年的豐富經驗,我們專門處理政府強制驗窗命令,為廣大街坊提供專業、可靠的解決方案。信任利達,讓您的窗戶安全合規,告別驗窗煩惱。
資深工程師教授Python,助您擺脫重複手動工作,實現辦公室自動化。課程涵蓋數據清理、網頁擷取、企業系統及資料庫整合。適合在職白領、IT新手及中小企業主,提升工作效率,建立實戰技能。度身訂造,歡迎查詢。
在香港領養一隻友善、活潑聰明的西伯利亞哈士奇!牠個性甜美、忠誠,充滿活力,正在尋找一個充滿愛的家。如果你有足夠的空間帶牠散步、進行豐富的活動,並給予牠滿滿的愛,請立即聯繫我們,今天就來見見這隻哈士奇吧!
成立於2000年,承辦各項維修工程,多年來在石矢維修及屋宇防水工程自流平地台,EPOXY環氧地台得到客戶信任及讚賞。 洤興工程顧問有限公司 成立以來都擁有一隊富有經驗及具責任的工程隊伍,而所有員工亦具有多年經驗。本公司的業務客戶包括政府部門、各承建商及各大物業管理公司及私人住宅的住戶。本公司亦樂意免費提供專業意見給客戶在防水及石矢維修等各項工程問題。而完工後,本公司亦為客戶提供免費的保養期。在保養期內,本公司會以快捷的跟進服務為客戶解決問題。所以,多年來本公司亦贏得客戶的信任及讚揚。
【沙田/大圍/馬鞍山街坊】專業上門電腦維修、網絡安裝及設備設定 🖥️
首間獲發ISO 9001:2008四合一品質管理證書(室內設計.裝修工程管理.申請牌照.維修保養)國際認證公司。專業代出各類型飲食業、賓館、補習社、會所、老人院、桌球室、遊戲機牌照等。另有專業資格提供驗樓及驗窗,牌照顧問,室內設計,裝修工程,爐具傢俬一站式服務。
聯名物業因業主破產被釘契,破產管理署持有部分業權。瀚誠物業顧問助您全面分析,與破產受託人議定價格,購回全部業權,並辦理廢止破產令,避免物業被強制收樓拍賣,成功解釘個案,解決您的燃眉之急。
代辦各類型飲食牌照,賓館牌照,酒店牌照,會所牌照,補習社牌照,娛樂場牌照
居屋未補地價加按受房屋條例限制,一般情況下不能進行。但業主如遇突發健康、家庭或經濟困難,可向房屋署署長申請。獲批理由包括籌措醫藥費、家庭成員教育經費、殮葬費或生意財困等。瀚誠物業顧問提供專業協助,助您取得房署與銀行批核,享受最優惠按揭利息。
滙浚國際顧問有限公司提供代客填報週年報告服務,專業顧問全程跟進,提供一對一服務,為客戶核數化數,為您爭取每月更多生活費。
提供一站式安防系統方案
Barudan Pro3是最新款單頭刺繡機,配備15x17吋超大縫紉區,輕鬆處理大型物品。KT自動控制系統提供彩色觸控螢幕與更大記憶體,操作更直觀。全新MK8修邊系統及纖細針筒臂,能深入縫製狹窄區域。Pro3是業界功能最全面的刺繡機,為您的創作提供無限可能。
有物業的人破產後,若要向破產管理署贖回被釘契物業必須要清還所有債權人的欠款,然後向破產署申請廢止解除令後,才能贖回物業。
成立新公司全港轟動價只需$100,咨詢熱線: 39622619 ,各類商標註冊以及年審均有優惠,公司理賬連安排核數全$3000起,公司每月理賬 $200起
未補地價居屋重按計劃
視乎物業類型同價值,住宅按揭一般可借六至七成(價值1千萬以下物業),高價物業成數會較低;首次置業人士透過按揭保險計劃,部分情況下可借到八至九成,具體成數需經銀行審批確認。
主要分為「銀行最優惠利率(P按)」同「香港銀行同業拆息(H按)」兩種計算方式,部分銀行提供混合式按揭計劃。P按利率較穩定但偏高;H按通常較波動但平均利率較低,建議比較唔同銀行嘅實際年利率(APR)再決定。
一般需要身份證明、住址證明、近6個月糧單同銀行月結單、稅單,自僱人士仲需提供生意登記證同財務報表。買賣合約同物業相關文件亦需提交銀行作審批參考。
壓力測試要求借款人在假設利率上升3厘嘅情況下,每月供款仍不超過入息嘅60%,目的係確保借款人在利率波動時仍有還款能力。如未能通過壓力測試,可能需要降低借貸額或增加首期。
大部分按揭計劃設有罰息期(一般為首2至3年),在罰息期內提前還款或轉按通常需要支付罰息(按尚欠貸款額嘅某個百分比計算),建議簽約前向銀行確認清楚罰息細則同年期。
可比較唔同銀行嘅利率優惠、現金回贈、罰息期長短同提早還款條款,亦可考慮自己對利率波動嘅承受能力(選P按或H按)。建議透過銀行或按揭轉介公司一次過比較多間銀行嘅報價。
家居網絡安裝一般由數百元起,商業網絡架設(包括路由器、伺服器配置)則由數千元至萬多元不等,視乎網絡規模同設備數量。長期網絡維護合約多以月費計算。
一般包括網絡規劃同設計、路由器及Wifi設備安裝、網絡安全設定(如防火牆)、伺服器配置,部分供應商亦提供日常監察同故障排除嘅維護服務。
家居網絡安裝一般數小時內可完成,商業辦公室網絡架設視乎規模,可能需要1至3日,如涉及複雜佈線或多分店連接,時間可能延長至1至2星期。
可留意對方有無相關技術認證、過往處理過嘅項目規模是否與你需要相符,亦要了解售後支援同回應速度,特別係商業客戶對網絡穩定性要求較高,反應時間尤其重要。
要留意合約有無清楚列明維護範圍(例如是否包括突發故障處理)、額外收費(例如上門費、緊急支援費),亦要確認網絡安全設定是否到位,避免日後出現資料外洩風險。
家居網絡多以基本上網需求為主,設定較簡單;商業網絡則需要考慮多用戶同時使用、數據安全同伺服器配置等,對穩定性同安全性要求較高,通常需要更專業嘅規劃同持續維護。