高摺凳
的搜尋結果
找到 81 個相關結果• 第 3 頁
本公司專業生產手拉捲閘電動捲閘漸進式捲閘橫躺水晶摺疊閘 水晶捲閘、橫趟捲閘、手拉摺疊閘、捲閘批發、 鉛水鐵捲閘、不鏽鋼捲閘、捲閘材料、防盜捲閘、 針孔捲閘、車庫門鋁捲閘、水晶摺閘、水晶閘
專業研製,生產,安裝銷售各種工業門,商鋪門,車庫門以及門窗,電控及智能驅動裝置,水晶捲閘門系列產品是我公司率先在中國大陸研製,生產並推進的新一代產品,就規格型號砌磚質量高工程按例多,售後服務好的優勢。向客戶提供水晶捲閘門現場安裝,半成品或成套散件銷售和技術解決方案。只有技術及產品以奪得國家多項專利和商標保護。
香港專業網頁設計公司,提供網站製作、網店設計服務。專注打造實用、高性能、SEO優化的RWD響應式網站,助您提升品牌形象、拓展業務。網頁設計價錢由HK$6,800起,透明報價,快速上線並享3個月免費維護。
為長輩挑選安老院?本文盤點香港觀塘、灣仔、北角、黃大仙、荃灣五大熱門地區安老院概況,比較各區特色、醫療配套與收費,並提供實用挑選貼士。安頤家提供免費轉介服務,助你輕鬆為長者找到最合適的院舍。
*教室富經驗有耐心的導師為每個學員提供專業、全面的鋼琴教學服務 *Miss Anson 透過累積多年理論與實踐教學心得,提供悉心優良的個人化指導及實用的方案,突破技巧瓶頸. 建立穩定而自信的彈奏能力,提升音樂素養與生活質素。 Miss Anson 善於按個別學生性格,用適合的方式引導學習,甚至享受學習的過程!深信鋼琴教學不僅是教授彈奏技巧或應付考試,更重要是啟發學生的音樂感、找出學習困難的根源,從根本解決問題。她會為每位學生進行詳細評估,了解其學習目標、練琴環境和習慣,從而制定最適合的教學方案及練習建議,讓學生能夠長遠地維持對音樂的興趣,並持續提升演奏能力。深信無論天份高或低,必學有所成。 教室學生提供優質三角琴錄影服務及指導。*新成員享課堂回贈,詳情請查詢
學生在各級考試及比賽獲得理想成績外,亦能在學習音樂過程中增添正能量。 透過累積多年的專業知識和教學經驗,為學生提供個人化悉心優良的指導,深信無論天份高或低,必學有所成。 Anson老師善於按個別學生性格,用適合的方式引導學習,甚至享受學習的過程! *讓學生感受到學樂器是開心的,自然會練習,也會有好的成果。深信鋼琴教學不僅是教授彈奏技巧或應付考試,更重要是啟發學生的音樂感、找出學習困難的根源,從根本解決問題。他會為每位學生進行詳細評估,了解其學習目標、練琴環境和習慣,從而制定最適合的教學方案及練習建議,讓學生能夠長遠地維持對音樂的興趣,並持續提升演奏能力。 提供專業、全面的鋼琴教學服務,透過累積多年理論與實踐教學心得,提供個人化有,實用的方案,幫助學生紓緩學習壓力、突破技巧瓶頸,建立穩定而自信的彈奏能力,提升音樂素養與生活質素。 教室為學生提供優質三角琴錄影服務及指導。 **新成員享課堂回贈,詳情請查詢**
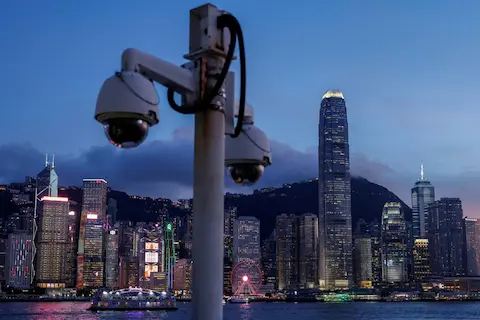
提供一站式安防系統方案
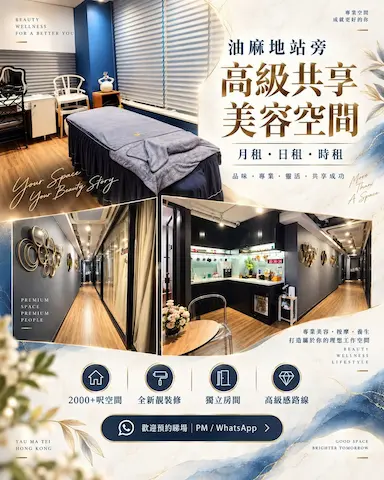
油尖旺美容房出租適合:美容、美甲、按摩、頌缽、化妝工作室、課堂上堂
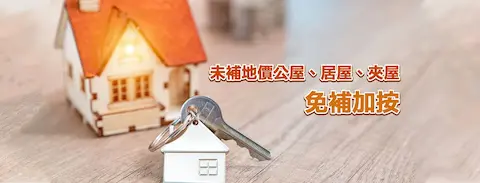
自08年房委會推出未補地價物業加按至今,本公司專責小組已有十多年公屋、居屋、夾屋加按經驗,已經完全掌握房署、銀行申請每一手續及要求,事先可為業主落實申請資格,更坐擁全港最多可批核免補地價加按之合作銀行,為客戶選擇最優惠的銀行服務。
本公司憑藉十多年銀行按揭經驗,於2010年正式成立公屋/居屋/夾屋重新按揭小組,專門為該類樓宇之業主代辦有關申請,令業主可以順利享受銀行按揭服務,解決財政困難。
教學優勢: *現職中文科老師,教學經驗達二十年; *曾任科主任及訓導主任; *中文根底深厚,對課程十分熟悉; *課程度身訂造 *教學活潑、生動,了解不同學生需要; *擅長中一至中六的課程, *提供各類型模擬試卷 *學生遍佈:聖保羅男女中學、聖若瑟書院、英華女學校、高主教書院、聖士提反女子中學、聖馬可中學、拔萃女書院、庇理羅士女子中學、聖保祿書院、皇仁書院、聖保羅書院
尖沙咀地鐵站上蓋800呎場地,容納8-12人,配備健身器材、浴室及音響,適合教學訓練
視乎物業類型同價值,住宅按揭一般可借六至七成(價值1千萬以下物業),高價物業成數會較低;首次置業人士透過按揭保險計劃,部分情況下可借到八至九成,具體成數需經銀行審批確認。
主要分為「銀行最優惠利率(P按)」同「香港銀行同業拆息(H按)」兩種計算方式,部分銀行提供混合式按揭計劃。P按利率較穩定但偏高;H按通常較波動但平均利率較低,建議比較唔同銀行嘅實際年利率(APR)再決定。
一般需要身份證明、住址證明、近6個月糧單同銀行月結單、稅單,自僱人士仲需提供生意登記證同財務報表。買賣合約同物業相關文件亦需提交銀行作審批參考。
壓力測試要求借款人在假設利率上升3厘嘅情況下,每月供款仍不超過入息嘅60%,目的係確保借款人在利率波動時仍有還款能力。如未能通過壓力測試,可能需要降低借貸額或增加首期。
大部分按揭計劃設有罰息期(一般為首2至3年),在罰息期內提前還款或轉按通常需要支付罰息(按尚欠貸款額嘅某個百分比計算),建議簽約前向銀行確認清楚罰息細則同年期。
可比較唔同銀行嘅利率優惠、現金回贈、罰息期長短同提早還款條款,亦可考慮自己對利率波動嘅承受能力(選P按或H按)。建議透過銀行或按揭轉介公司一次過比較多間銀行嘅報價。
價錢主要視乎原料種類、純度同採購數量,散裝同大批量採購嘅單價會有明顯差距。建議向多間供應商索取報價,再比較質素同付款條款後再決定。
可留意供應商有無相關認證(如品質檢測報告)、供貨穩定性同過往客戶口碑。建議先小批量試用,確認質素穩定先簽訂長期合作協議。
一般包括報價、樣品確認、落單、生產或備貨、品質檢驗同物流安排。部分供應商亦提供倉儲或代加工服務,視乎業務需要可一併查詢。
現貨供應一般數日內可安排送貨,但訂製或大批量生產嘅原料可能需要兩至六星期,視乎產能同物流安排。建議提早規劃採購時間,避免影響生產進度。
要小心供應商以低價吸引落單但實際質素不符規格嘅情況,建議落單前要求樣品同檢測報告。亦要留意付款條款,避免全數預付後出現延遲交貨問題。
原料及製品供應多指未經加工或半製成嘅物料,供企業用作生產用途;而一般批發貿易則多涉及製成品轉售。兩者所需嘅品質要求同合約安排亦有所不同。