雀客旅館台中文心中清
的搜尋結果
找到 100 個相關結果
很多業主都有聽聞過房署未補地價重新按揭計劃,但由於加按手續繁瑣及審批嚴謹而望而生畏,其實免補加按真的可以幫到好多有財政困難的業主解決當前財務難關。如果你僅僅因為手續繁瑣或擔心入息及行業問題,均可放心委託本公司,我們務必盡力為客戶爭取最大利益。
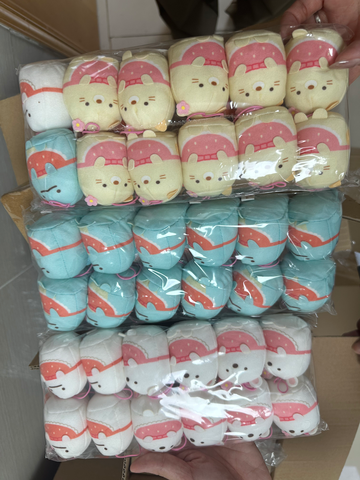
一次過清貨,超平靚價
每週精改作文,專業指導、實戰技巧雙重加持,短期內顯著提升英語水平! 小組教學: 每組上限7人,確保每位學生得到充分關注 豐富教學經驗:25年實戰經驗,所有課程由Kevin Sir 全力親教 成效顯著:大量成功個案見證,學生持續進步,成績飛躍!
適合導師租場教班 或 小組, 私人 練習排練 ~ 舞蹈地膠 ~ 場內獨立廁所, 方便企理. ~ 合瑜珈/太極/舞蹈/運動/書法班/畫班/手作興趣班/工作坊/話劇或戲劇等等. ~ 交通便利, 鄰近葵興地鐵站/ 巴士站/ 的士站/ 小巴站
黑名單, 破產人士, 無收入, 重數, 毋須抵押, 簡單文件証明, 免TU, 電話數, 即日現金, 無需見面, 壞賬,債務重組, 私人貸款, 商業貸款, 物業二按, 旅行貸款, 清卡數, 循環貸款, 按揭/抵押貸款, 免文件貸款。1分鐘申請,10分鐘審批,30分鐘放款。有心借 實借到。
高價上門現金清理雜物、清倉、清屋好幫手!68900974/68036401 李生
視乎物業類型同價值,住宅按揭一般可借六至七成(價值1千萬以下物業),高價物業成數會較低;首次置業人士透過按揭保險計劃,部分情況下可借到八至九成,具體成數需經銀行審批確認。
主要分為「銀行最優惠利率(P按)」同「香港銀行同業拆息(H按)」兩種計算方式,部分銀行提供混合式按揭計劃。P按利率較穩定但偏高;H按通常較波動但平均利率較低,建議比較唔同銀行嘅實際年利率(APR)再決定。
一般需要身份證明、住址證明、近6個月糧單同銀行月結單、稅單,自僱人士仲需提供生意登記證同財務報表。買賣合約同物業相關文件亦需提交銀行作審批參考。
壓力測試要求借款人在假設利率上升3厘嘅情況下,每月供款仍不超過入息嘅60%,目的係確保借款人在利率波動時仍有還款能力。如未能通過壓力測試,可能需要降低借貸額或增加首期。
大部分按揭計劃設有罰息期(一般為首2至3年),在罰息期內提前還款或轉按通常需要支付罰息(按尚欠貸款額嘅某個百分比計算),建議簽約前向銀行確認清楚罰息細則同年期。
可比較唔同銀行嘅利率優惠、現金回贈、罰息期長短同提早還款條款,亦可考慮自己對利率波動嘅承受能力(選P按或H按)。建議透過銀行或按揭轉介公司一次過比較多間銀行嘅報價。
普通玩具一般以原價三至五成計算,視乎新淨程度同是否齊全配件;限量版或絕版模型則可能高於原價,視乎收藏市場需求。建議參考同款式嘅成交價作比較。
建議檢查有無缺件、褪色或破損,模型類產品要留意關節同活動部件是否正常。盒裝玩具最好確認盒身完整度,因為收藏價值往往受盒況影響。
可留意產品標誌、印刷質素同包裝細節是否同官方版本一致,正版通常會有清晰防偽標籤或授權編號。如有疑慮,可以參考收藏社群嘅鑑別資訊。
建議面交時即場檢查實物狀況,確認配件齊全同無損壞先付款。貴重收藏品可以考慮使用有保障嘅物流方式郵寄,並要求妥善包裝以免運送途中損毀。
私人二手交易一般冇正式退換政策,所以購買前驗貨好重要。如賣家描述同實物有明顯出入,可嘗試聯絡協商退款,但需視乎對方是否願意配合。
可參考賣家過往評價、出貨速度同描述詳盡程度。資深收藏家或長期經營嘅賣家通常對產品狀況描述更準確,亦較願意提供額外相片核實。