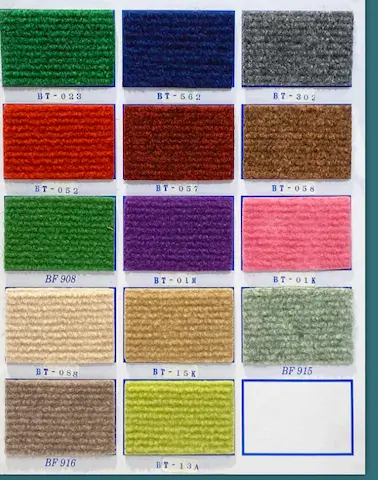
防火膠板可以選擇唔同顏色
的搜尋結果
找到 100 個相關結果• 第 3 頁
「港美股5分鐘盤前/盤後精華」Bot,免費整合港美股重要消息,採用地道繁體翻譯,自動標示利好利空。提供24小時、7日或1個月數據,助你快速掌握市場動態,再忙也能輕鬆追蹤!
我們玻璃工程包括:自動門、玻璃門、防火玻璃門、夾心玻璃、度膜玻璃、大型商場玻璃間格、政府學校玻璃、中空玻璃、防彈玻璃、熱灣形玻璃、鋁質工程、不锈鋼工程、不銹鋼閘等等。
合約期可以短至3個月,十分靈活。月租包電費、管理費、冷氣費,仲特別送埋基本傢俬同裝修!可以用做商業登記證的地址證明! 24小時電腦保安系統。只需帶齊身份證同住址證明或商業登記證到租務處簽約,付款後即時使用!交租方法可以用支票或信用卡,十分方便。灣仔Wan Chai SOLO 位於駱克道,設有兩個入口 (駱克道 及馬獅道) 交通方便,附近有巴士站,港鐵站只需步行數分鐘即可到達。
高壓清洗洗衣機 洗衣機門膠邊除霉 高溫蒸氣消毒處理 維修洗衣機
廠家直銷】全城至抵展覽地毯 —— $1800/卷!
修理電視天線師父 電話:59805701 大廈公共天線維修 - 村屋魚骨天線安裝 - 唐樓高清天線安裝服務 電視收唔到台 天線訊號弱 畫面爆格
柴灣SOLO多用途工作室出租 交通方便 價錢合理 適合多種用途,存貨、陳列室、工作室、網店...空間容易利用,鄰近柴灣港鐵站C出口,5分鐘內一定到!
Abri一誠工程 9546 0966 -- 認可人士(AP)團隊|專業清拆還原·小型工程·屋宇署命令·簡樸房認證|LeastWork 「最少工程」做最少 慳最多
煌商佑鋼鐵製作不鏽鋼產品及物料,可合符機管局,地鐵,屋宇署,建築署ASD,渠務署,水務署, 環保署,房屋署,路政署Highways,海事處,CEDD要求之規格及標準圖, 不鏽鋼製品安裝於本港多項大型政府工程及私人發展工程。
代辦各類型飲食牌照,賓館牌照,酒店牌照,會所牌照,補習社牌照,娛樂場牌照
提供餐飲業的工作:租鋪前的選位,視察該地方是否可以出牌.代客戶跟進牌照,與政府部門的良好的聯繫
參加香港香薰初班工作坊,零基礎學習香薰基礎知識、個人化建議及實用產品製作。小班教學,由專業導師帶領,助你親手調配專屬香氣,享受減壓放鬆的天然生活體驗。
收購茅台、紅酒陳年老酒、洋酒(白蘭地、威士忌)、奔富系列、大陆酒等。 茅台800-10000不等,以實物為準。 另收購花膠,海味,字畫,舊傢私,古董,音響,手錶、懷錶,黑膠CD等(100-1000起,需看實物)。
未補地價居屋重按計劃
寶福山 -28香港灰位網 www.28niches.com - 大量寶福山骨灰龕位及深圳大鵬灣墓地易手轉讓, 私營骨灰位/土葬墓地/祖先牌位/殯儀服務/合法有牌私營骨灰龕場-電話 91825072
多用途工作室出租 由$3,000起
工作內容:熟習及了解地產代理,宣傳工作等,協助團隊聯絡客戶, 跟進客戶要求, 促成買賣及租賃成交,經驗不拘 【地產學徒底薪計劃 】同盤源一樣咁真! 網上有唔少求職陷阱,以為係Full-Time點知係Freelance,以為有底薪點知冇,連佣金分成都斗零咁少! 欠透明度令應徵者去到見工先知中伏,連時間都俾人**埋😡我哋利嘉閣請人就好勻真嘅,Offer同盤源一樣咁真!加入利嘉閣,一齊用真盤源開拓客源啦! 底薪: 確保新人有固定收入 獎金:天道酬勤,績效達標即派 佣金:多勞多得,不設上限 上班時間:每週工作6日(輪班) 入職要求: 💰有野心想賺錢,渴望多勞多得 💰積極好學,願意學習新事物 💰學歷中五或以上 ✅歡迎有興趣投身地產行業嘅新人 無相關工作經驗亦可!只要肯學,團隊一定會BackUp你開拓客源! ✅歡迎持地產代理相關牌照人士加盟 利嘉閣有非常完善嘅在職培訓同晉升階梯,加上豐厚福利同進修津貼,Offer都係傾出嚟,總會傾到你滿意為止! ☎招聘及查詢熱線:64370720(楊先生) 💬Whatsapp:64370720(楊先生) 💌電郵:([email protected]) (職位:地產學徒)
隨著時間的推移,裝飾鋼網的加工技術得到了改進,以避免產品表面出現任何變色。您會看到各種采用最新技術製造的多標準不銹鋼裝飾窗簾、金屬絲布窗簾、金屬絲網和隔斷屏風。這種改進的加工方法包括機織、卷曲、針織和其他特殊方法。 不同的用途: 在當今市場上,不銹鋼裝飾網在大型結構的美化方面獲得了巨大的普及。它的靈活性、特殊的光澤和結構為建築結構增添了一絲尊嚴。裝飾鋼網主要用於大型歌劇院、展覽館、體育中心、辦公場所、豪華酒店、歌舞廳、高檔旗艦店、體育館、商場、營業廳、其他大型場地和場地。 現代建築裝飾: 裝飾不銹鋼絲網用於隔離辦公室、樓梯、餐廳餐桌,以達到擴大現有空間的效果。這種裝飾性金屬絲網的表面可以塗上不同有趣的顏色,如紫紅色、青銅色、金色等等。這種裝飾性不銹鋼絲網還用於構建許多現代金屬藝術裝飾件。最新的金屬絲簾具有因光線折射而變色的效果。這種金屬網簾既可用於室內裝飾,也可用於室外裝飾。 執行標準:EN10264-4:2002 牌號:鋁 ,不鏽鋼 ,碳鋼,黃銅,鍍鋅鋼.......
兩月幾月大香港本地貓仔會用貓砂吃貓糧,請WhatsApp聯絡:+852047102586
一般先透過地產代理或網上平台搵盤,睇樓後向業主或代理表達意向,再洽談租金、租期同按金,雙方同意條款後簽訂臨時租約並落定,最後簽正式租約同交租金按金後就可以收樓。
香港慣例一般由租客同業主各自支付半個月租金作為代理佣金(即雙方各付半個月,代理共收一個月租金佣金),具體比例亦可因應市況或個別協議有所調整,建議簽約前同代理確認清楚。
標準租期一般為2年(一年死約一年生約),按金通常為2個月租金(部分業主要求3個月),簽約時亦需支付首月租金。租期同按金具體條款視乎業主要求同市況議價空間。
可留意代理是否熟悉目標地段嘅商廈盤源、有無相關牌照(持牌地產代理)、回應是否專業迅速。建議比較多於一位代理提供嘅盤源同意見,避免被單一代理局限選擇。
建議留意樓宇實用率、大廈管理同保安質素、冷氣同電力負荷是否足夠、上下班高峰時段升降機是否擁擠,亦要查清楚大廈有無分契或業權問題。
常見問題包括實用面積同建築面積混淆、業主臨時加租或要求額外裝修費用、合約條款唔清晰(如續租條件、維修責任)。建議簽約前由律師或專業人士審閱合約細節,保障自己權益。
投資顧問一般按管理資產規模收取年費(通常1%至2%)或按交易收取佣金;保險顧問則多由保險公司支付佣金,客戶一般唔需要直接付費,但要留意產品本身嘅收費結構同退保損失。
可查證對方是否持有相關牌照(例如證監會、保監局註冊),了解對方有無利益衝突(例如只推銷特定產品),亦可參考過往客戶評價同了解收費是否透明。
一般包括財務狀況分析、風險承受能力評估、投資組合建議、保險保障規劃,部分顧問亦會定期跟進檢視,協助調整資產配置。
建議準備個人或家庭嘅收入支出狀況、現有資產同負債、保險保單資料,以及未來財務目標(例如退休、子女教育),方便顧問提供針對性建議。
要留意產品條款是否清楚(例如退保收費、鎖定期)、有無被誤導購買唔適合自己風險承受能力嘅產品,亦要小心一些聲稱「保證高回報」嘅投資產品,可能涉及較高風險。
投資顧問主要提供股票、基金、債券等資產配置建議,著重資產增值;保險顧問則專注於人壽、醫療、意外等保障型產品,著重風險轉移,兩者所需牌照同專業範圍都不同。