長紅山莊
的搜尋結果
找到 43 個相關結果• 第 2 頁
會所裝潢優雅,格調高級,至誠提供尊貴服務,無論小班或大型活動皆合適。 交通方便,地鐵站及多條巴士線近在咫尺,接通全港各區。身在鬧市,卻可逸隱塵囂,淨化心靈。 會所佔地全層,約7000平方呎,
場地適合舞蹈室/鏡房/排練室/瑜伽及空中瑜伽班房/工作坊/多用途活動室 可進行商務發佈會、會議室、放影會、培訓場地、教學課室,網上直播。大廈雲石大堂,全新裝修,24小時開放租用,設獨立男及女洗手間,沖身設備
場地適合舞蹈室/鏡房/排練室/瑜伽及空中瑜伽班房/工作坊/多用途活動室 可進行商務發佈會、會議室、放影會、培訓場地、教學課室、TRX健體班。大廈雲石大堂,24小時開放租用,設獨立男及女洗手間,冷熱水沖身設備等。地點方便毗鄰鑽石山地鐵站(3分鐘步程),
新蒲崗/鑽石山 24小時智能舞室 1000呎 場地租用 舞蹈室 瑜珈室 排練室 鏡房 優雅裝修 明亮整潔 設施齊全 高級音響設備 彈性楓木地板 鄰近地鐵站 觀塘線 沙中線 屯馬線 三線匯聚 交通便利
自08年房委會推出未補地價物業加按至今,本公司專責小組已有十多年公屋、居屋、夾屋加按經驗,已經完全掌握房署、銀行申請每一手續及要求,事先可為業主落實申請資格,更坐擁全港最多可批核免補地價加按之合作銀行,為客戶選擇最優惠的銀行服務。
本公司憑藉十多年銀行按揭經驗,於2010年正式成立公屋/居屋/夾屋重新按揭小組,專門為該類樓宇之業主代辦有關申請,令業主可以順利享受銀行按揭服務,解決財政困難。
#尋學生 #私補 #英文補習 #Phonics #劍橋英語 #IELTSprep #Zoom補習 #香港補習 #低年級補習
學好廣東話/ Cantonese lessons
永生花顏色可自行選擇:粉紅、藍、紫、橙、紅、混色等等。 永生花可保存2年以上,如凋謝了,我們提供免費更換永生花服務。
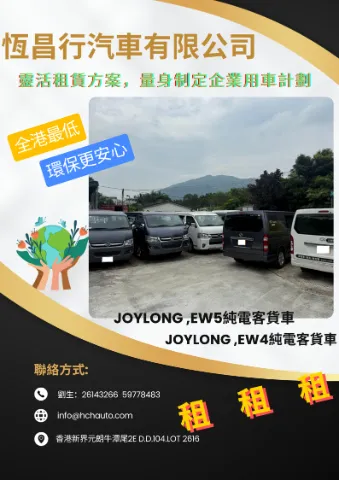
一站式租客貨車,解決您的運輸難題 優質客貨車,安全可靠,租賃首選 方便快捷,隨租隨用,高效運輸
以熱誠提供正確和系統的網球訓練, 使學員在短時間掌握打網球技巧, 無論您是想獲得全面的專業指導, 還是希望提高某個單項技術, 通過清晰, 簡潔及樂趣的循序漸進教學方法, 您都能輕易實現目標
視乎物業類型同價值,住宅按揭一般可借六至七成(價值1千萬以下物業),高價物業成數會較低;首次置業人士透過按揭保險計劃,部分情況下可借到八至九成,具體成數需經銀行審批確認。
主要分為「銀行最優惠利率(P按)」同「香港銀行同業拆息(H按)」兩種計算方式,部分銀行提供混合式按揭計劃。P按利率較穩定但偏高;H按通常較波動但平均利率較低,建議比較唔同銀行嘅實際年利率(APR)再決定。
一般需要身份證明、住址證明、近6個月糧單同銀行月結單、稅單,自僱人士仲需提供生意登記證同財務報表。買賣合約同物業相關文件亦需提交銀行作審批參考。
壓力測試要求借款人在假設利率上升3厘嘅情況下,每月供款仍不超過入息嘅60%,目的係確保借款人在利率波動時仍有還款能力。如未能通過壓力測試,可能需要降低借貸額或增加首期。
大部分按揭計劃設有罰息期(一般為首2至3年),在罰息期內提前還款或轉按通常需要支付罰息(按尚欠貸款額嘅某個百分比計算),建議簽約前向銀行確認清楚罰息細則同年期。
可比較唔同銀行嘅利率優惠、現金回贈、罰息期長短同提早還款條款,亦可考慮自己對利率波動嘅承受能力(選P按或H按)。建議透過銀行或按揭轉介公司一次過比較多間銀行嘅報價。
收費視乎上課形式:團體班一般每堂由百多元至三百元不等,視乎場地同師資;私人教練一對一指導每堂收費較高,由數百元至過千元不等。月費套票或多堂套票通常會比單堂計算更划算,建議向場地或導師查詢清楚套票詳情。
可以留意導師有無國際認可嘅瑜伽教學資格(如RYT200/500),同埋過往教學經驗是否豐富。建議參考其他學員評價,留意場地衛生同器材狀況,亦可以先試堂感受教學風格是否適合自己。
一般課堂會包括熱身、體位法(Asana)練習、呼吸調節(Pranayama)同最後嘅放鬆冥想環節。部分課程會針對特定需要設計,例如孕婦瑜伽、修復瑜伽或熱瑜伽,內容同強度會有所不同。
一般而言,每星期練習2至3次,持續4至8星期,已經可以感受到柔韌度同體態上嘅改善;如果想達到減壓或體型雕塑等效果,可能需要持續練習3個月以上並配合日常飲食習慣。
要小心部分機構以超低價吸引報長期課程,但實際上課時間或師資未必有保證,建議簽約前了解清楚退款及轉讓政策。另外初學者切忌過度勉強做高難度動作,以免拉傷肌肉或關節。
瑜伽適合不同年齡同體能水平嘅人士,從初學者到運動愛好者都可以找到合適嘅課程;如有特別健康狀況(如懷孕、舊傷或心血管問題),建議先諮詢醫生意見並告知導師,以便調整動作強度。