護老集團
的搜尋結果
找到 52 個相關結果• 第 3 頁
回收畫 回收古董 古董 收購字畫 回收錢幣 古玩 古董 舊酒 古董郵票 舊字畫 回收紙幣 石灣公仔 名錶 鑽石戒指 茅台酒 名錶 舊紙幣 翡翠回收 黃金首飾 回收名錶 回收文革郵票 回收金 回收黃金 回收金幣 文革郵票 文革畫 毛澤東郵票 大龍郵票 回收玉器回收古董 名錶回收
我們是一家經驗豐富的投資集團,尋求投資成熟企業或擁有成功業績記錄的公司的機會。我們的重點是投資具有高成長潛力的產業,例如科技、醫療保健和再生能源。我們正在尋找擁有強大管理團隊、競爭性市場地位和明確擴張計劃的公司,我們願意考慮各種投資結構,包括股權、債務和合資企業。如果您是企業主或企業家,正在尋找策略性投資夥伴來幫助您的公司更上一層樓,我們將很高興進一步探索機會以了解更多詳情。 WhatsApp.. +1(515)3013260
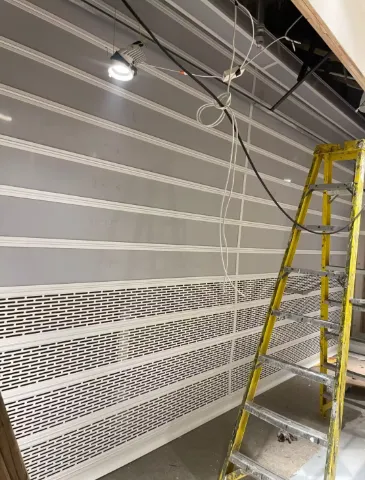
24小時上門專業維修各類捲閘
出完BONUS又要係時候諗諗自己前途, 與其煩自己轉咩工, 不如自己做老細好過啦, 係銅鑼灣開舖都只係2,300起, 唔會仲諗呀嘛?
葡萄酒貿易
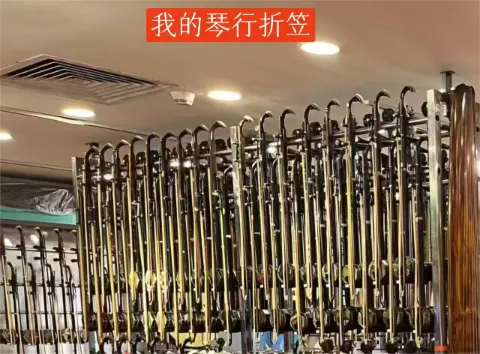
二胡教育,二胡售卖,二胡修理,最平最便宜。
商業清潔丶消毒丶維修丶廚具設備供應的尊家
全新九龍東商務中心,分別位於觀塘及九龍灣,一站式提供所有中小企和創業家所需服務,現推出限時早鳥優惠,萬勿錯過!請即致電預約參觀!
本人已考獲英國倫敦聖三一學院(ATCL)長笛演奏文憑(Flute Recital)及鋼琴演奏文憑(Piano Recital,並擁有超過18年於上門、琴行及社區中心的教學及伴奏經驗,學生遍及不同的年齡層,能因材施教。本人教授初級至演奏級長笛及鋼琴、為ABRSM術科考試而設的Aural Test及一至五級樂理。本人的學生於比賽獲獎無數,並於公開考試取得卓越成績。本人會教導正確及有效的練習方法。
加盟費用視乎品牌知名度同行業性質,細規模特色小店可能由數萬元起,連鎖餐飲或零售加盟品牌則可達數十萬元甚至更高,當中通常包括加盟費、裝修、設備同首批存貨成本。建議索取詳細費用明細同回本預算評估。
可以查證品牌過往經營往績、現有加盟店嘅實際營運狀況,同埋了解合約條款是否清晰(包括分成比例、培訓支援、地區保護權)。建議實地考察已開業嘅加盟店,並向現有加盟商了解真實經營情況。
一般品牌方會提供品牌使用權、員工培訓、裝修指引、供應鏈支援同營銷物料;部分品牌亦會提供開業初期嘅選址建議同營運顧問跟進。建議簽約前確認清楚支援範圍同期限。
視乎店舖類型同裝修規模,細店由洽談加盟到開業可能需要1至3個月,涉及大型裝修或特定地點申請牌照(例如食肆牌)則可能需要3至6個月甚至更長。建議預留充足時間處理牌照同裝修申請。
要小心過分誇大回本期同營利保證嘅宣傳,亦要留意合約有無隱藏費用(如強制定期裝修翻新、高額違約金)。建議簽約前請專業人士審閱合約,並向現有加盟商了解真實經營狀況。
加盟可以借助現有品牌知名度同營運經驗,風險相對較低但需要遵守品牌規則同分成;獨立創業自主性較高,但所有營運風險同品牌建立工作都要自己承擔。建議根據資金、經驗同風險承受能力作決定。
正規貸款機構主要收取利息,部分會收取手續費或行政費(一般為貸款額嘅1%至3%)。要小心任何要求「先收取費用」先批貸款嘅安排,呢類好可能涉及詐騙。
應選擇持牌放債人(可向公司註冊處查證牌照編號)或銀行,留意合約有無清楚列明實際年利率(APR)、還款期數同罰息條款,切勿被「免息」、「即批」等宣傳字眼吸引而忽略細節。
私人貸款一般1至3個工作日可批核,視乎文件齊備程度同信貸審查結果;按揭貸款因涉及物業估值同文件審核,一般需要2至4星期不等。
一般需要身份證、住址證明、入息證明(如糧單、銀行月結單),自僱人士可能需要額外提供生意登記證或報税紀錄,按揭貸款仲需要物業相關文件。
要留意實際年利率(APR)而非廣告宣傳嘅「低息」字眼,亦要小心隱藏手續費、逾期罰款同提早還款罰息,簽約前應仔細閱讀全部條款,必要時向專業人士諮詢。
私人貸款一般無需抵押,金額較細、利率較高,審批較快;按揭貸款以物業作抵押,金額較大、利率較低,但審批程序較繁複,需要做物業估值同詳細嘅入息審查。