旅運公司
的搜尋結果
找到 100 個相關結果• 第 4 頁
訂餐外送,午餐外賣,將軍澳,日出康城,每日新鮮製造,月訂午餐
小型工程申報專家
清除屋宇暑命令小型工程申報
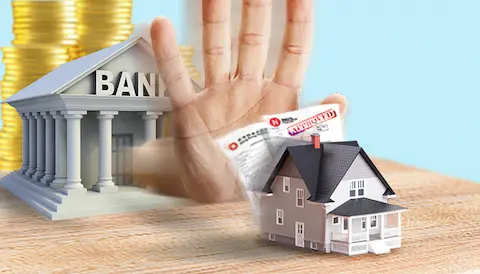
有物業的人破產後,若要向破產管理署贖回被釘契物業必須要清還所有債權人的欠款,然後向破產署申請廢止解除令後,才能贖回物業。
本人持有會計專業資格及從事會計審計報稅工作超過20年, 現誠接中小企客戶,個人會計、審計服務 按客戶實際需求提供或協助貴公司每年的核數工作。 收費合理, 當日報價, 最快兩星期起貨。 查詢聯絡: 林小姐/蔡小姐 Email: [email protected] 聯絡電話Whatsapp : 6926 2799
EasyAppWebsite助香港中小企快速建站!透明定價、響應式設計,為您打造專業公司、餐飲、個人網站或網店,更提供手機App開發。靜態網站$3,000起,最快7天交付,24/7支援,立即提升線上形象!
香港一站式辦公室設計連裝修公司,提供辦公室裝修、翻新及還原,專為中小企業而設。明碼實價,準時完工,提供 12 個月保養。
二手名錶收購: 伯達翡麗 Patek Philippe/勞力士 Rolex/帝舵 Tudor/寶璣 Breguet/萬國 IWC/歐米茄 Omega/伯爵 Piaget/蕭邦 Chopard/沛納海 Panerai/卡地亞 Cartier/江詩丹頓 Vacheron Constantin/法蘭克穆勒 Franck Muller/積家 Jaeger Lecoutre/真力時 Zenith / Bvlgari / CHANEL / 愛彼/芝柏 / Breitling 百年靈 / 豪雅 / 朗格 / 寶珀 ...
Company formation 成立有限公司
特平代客存倉,貨倉出租,搬屋存倉,儲存各類貨物,無需簽約,長短租均可。 一條龍物流服務。歡迎查詢。(電話:27178292 徐小姐)
本公司是香港機電工程署註冊電力及小型工程承辦商,提供電力、水務、機電、冷氣維修及室內裝修等一站式服務。擁有一級水喉匠及電工B牌,報價公道合理,以客為尊。歡迎查詢。
自08年房委會推出未補地價物業加按至今,本公司專責小組已有十多年公屋、居屋、夾屋加按經驗,已經完全掌握房署、銀行申請每一手續及要求,事先可為業主落實申請資格,更坐擁全港最多可批核免補地價加按之合作銀行,為客戶選擇最優惠的銀行服務。
本公司憑藉十多年銀行按揭經驗,於2010年正式成立公屋/居屋/夾屋重新按揭小組,專門為該類樓宇之業主代辦有關申請,令業主可以順利享受銀行按揭服務,解決財政困難。
煌商佑不鏽鋼為香港煌商佑鋼鐵有限公司不鏽鋼業務部門,主要提供高質量的不鏽鋼材料,不鏽鋼製品,不鏽鋼工程,公司經過ISO9001質量體系認證。
FCX有15年豐富設計生產經驗,可提供適合各種環境的標準和定制的倉庫解決方案。我們有多名的經驗豐富的研發及售前技術工程師團隊緊密工作,以確保產品的設計規格...
#化妝品 #護膚品 #香水 #保健品 #批發
攝影是我的專長 絕不沉悶 帶來無窮歡樂 同驚喜
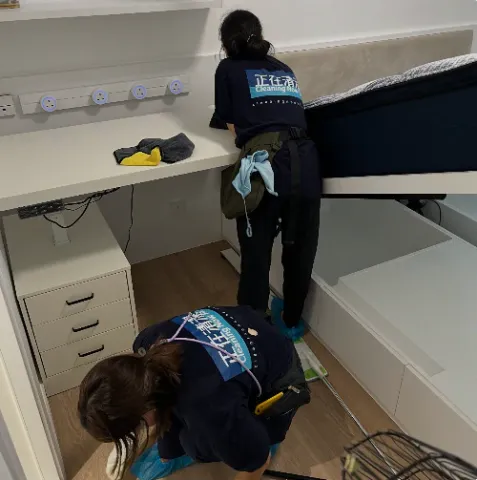
自家清潔團隊,經驗清潔公司可提供日常、入伙前和裝修後清潔.
視乎物業類型同價值,住宅按揭一般可借六至七成(價值1千萬以下物業),高價物業成數會較低;首次置業人士透過按揭保險計劃,部分情況下可借到八至九成,具體成數需經銀行審批確認。
主要分為「銀行最優惠利率(P按)」同「香港銀行同業拆息(H按)」兩種計算方式,部分銀行提供混合式按揭計劃。P按利率較穩定但偏高;H按通常較波動但平均利率較低,建議比較唔同銀行嘅實際年利率(APR)再決定。
一般需要身份證明、住址證明、近6個月糧單同銀行月結單、稅單,自僱人士仲需提供生意登記證同財務報表。買賣合約同物業相關文件亦需提交銀行作審批參考。
壓力測試要求借款人在假設利率上升3厘嘅情況下,每月供款仍不超過入息嘅60%,目的係確保借款人在利率波動時仍有還款能力。如未能通過壓力測試,可能需要降低借貸額或增加首期。
大部分按揭計劃設有罰息期(一般為首2至3年),在罰息期內提前還款或轉按通常需要支付罰息(按尚欠貸款額嘅某個百分比計算),建議簽約前向銀行確認清楚罰息細則同年期。
可比較唔同銀行嘅利率優惠、現金回贈、罰息期長短同提早還款條款,亦可考慮自己對利率波動嘅承受能力(選P按或H按)。建議透過銀行或按揭轉介公司一次過比較多間銀行嘅報價。
可以參考其他客人評價同招牌菜推介,留意茶餐廳是否新鮮製作同衛生情況良好。住宅區同商業區嘅茶記風格可能略有不同,建議睇返菜單同價位是否合心意。
一般單點餐(如常餐、午餐套餐)價錢由四十幾元至七十幾元不等,視乎地區同食材種類。飲品加配(如奶茶、咖啡)通常另外計算,整體消費相對親民。
大部分茶餐廳座位以先到先得形式安排,繁忙時段(如午餐時間)可能需要等位;外賣方面可電話落單或使用外賣平台,部分茶記亦設有自取優惠。
部分較大型嘅茶餐廳提供包場或預留座位服務,建議提前致電查詢人數限制同低消要求。如需特別佈置或蛋糕安排,最好提早同店家溝通協調。
正規經營嘅茶餐廳會展示食物業牌照同有效期,一般張貼在店內顯眼位置。如有疑慮,可向食物環境衛生署查詢相關資料,確保食用安全。
老字號通常有較長嘅經營歷史同固定熟客群,裝潮同餐具可能帶有懷舊風格,亦會保留傳統製法(如手沖奶茶)。建議參考街坊口碑同網上歷史資料作初步判斷。