免佣 火炭
的搜尋結果
找到 48 個相關結果• 第 3 頁
屯門靚裝2000呎親子Partyroom
✅ • 澳洲新英格蘭大學雙學士: 1)音樂學位 - 主修鋼琴演奏 2) 教育學位 - 主修音樂教育 • 鋼琴 : 演奏級 • 樂理:大學水平(高於8級樂理) • 香港大學碩士 ✅ • 全職女導師 - 十多年教授鋼琴,樂理經驗 (私人,香港各大琴行,英國任教) • 學生由3歲至成人 (喇沙,拔萃,瑪利諾,協恩,培正,國際基督教優質音樂中學暨小學 - 音小,英基國際學校等) • 曾任教中學, 小學及幼稚園 ✅ • 學生在英國皇家音樂學院鋼琴,樂理考試,屢獲優良🅰️ • 學生在香港校際音樂節鋼琴比賽,獲得冠軍 🏆 • 學生在日本大版當地舉辦的鋼琴比賽,獲得亞軍 🏆 • 教授學生應對,學校音樂堂的考試,功課,樂理,唱歌等 • 保送英國皇家音樂學院考試, 英國聖三一音樂學院考試, 校際音樂節等比賽 ☎️ 致電或WhatsApp 9641 7316 (高老師 Ms Ko)
85hktaxi
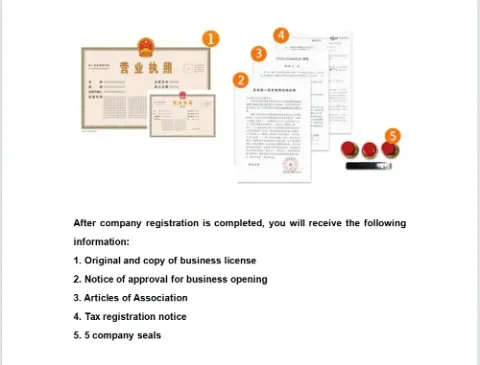
全流程代办中国公司注册|快至7天取证|外资企业顾问|包银行开户+税务报到|大湾区补贴申领
Gel甲日韓美甲系列好消息: 由即日起首次試做gel甲可獲85折優惠!二人同行可獲8折優惠!地址: 尖沙咀 厚福街3號 華博商業大廈 1/F 101-103室 歡迎査詢及預約 | Nail Salon提供gel nail,TST GEL Nail,尖沙咀gel
提供貼街招, 貼海報, 舉牌派傳單, 上樓派傳單(工商, 公屋, 居屋), 印刷, 設計, 派車服務
正規貸款機構主要收取利息,部分會收取手續費或行政費(一般為貸款額嘅1%至3%)。要小心任何要求「先收取費用」先批貸款嘅安排,呢類好可能涉及詐騙。
應選擇持牌放債人(可向公司註冊處查證牌照編號)或銀行,留意合約有無清楚列明實際年利率(APR)、還款期數同罰息條款,切勿被「免息」、「即批」等宣傳字眼吸引而忽略細節。
私人貸款一般1至3個工作日可批核,視乎文件齊備程度同信貸審查結果;按揭貸款因涉及物業估值同文件審核,一般需要2至4星期不等。
一般需要身份證、住址證明、入息證明(如糧單、銀行月結單),自僱人士可能需要額外提供生意登記證或報税紀錄,按揭貸款仲需要物業相關文件。
要留意實際年利率(APR)而非廣告宣傳嘅「低息」字眼,亦要小心隱藏手續費、逾期罰款同提早還款罰息,簽約前應仔細閱讀全部條款,必要時向專業人士諮詢。
私人貸款一般無需抵押,金額較細、利率較高,審批較快;按揭貸款以物業作抵押,金額較大、利率較低,但審批程序較繁複,需要做物業估值同詳細嘅入息審查。
價錢主要視乎生意嘅淨資產、過往盈利同客源穩定性,亦會考慮舖位租約年期同地點優勢。一般會以過往一至兩年嘅淨利潤作為估值參考,建議委托專業會計師評估。
建議查核中介有無相關營業執照同往績,亦要核實賣方提供嘅財務數據是否真實。可以要求查閱過往帳目同租約文件,並親身了解舖面實際營運情況。
一般包括盡職審查(查核財務同租約)、商討頂讓條款、簽訂頂讓協議同辦理相關牌照同租約過戶手續。部分行業(如食肆)亦需重新申請相關營運牌照。
簡單舖位頂讓如雙方資料齊備,最快數星期可完成;但涉及複雜牌照過戶或業主審批租約轉名,可能需要一至兩個月,建議預留充足時間處理文件。
要留意賣方有無隱瞞負債、租約糾紛或牌照問題,亦要核實申報嘅營業數據是否真確。建議簽約前由律師審閱合約條款,保障自身權益。
頂讓現有生意通常可即時承接現有客源同裝修,省卻重新裝修同建立口碑嘅時間,但需承擔原有生意嘅潛在風險;租新舖開店則較自由但需從零開始建立客源。