修手
的搜尋結果
找到 100 個相關結果
「港美股5分鐘盤前/盤後精華」Bot,免費整合港美股重要消息,採用地道繁體翻譯,自動標示利好利空。提供24小時、7日或1個月數據,助你快速掌握市場動態,再忙也能輕鬆追蹤!
主业:美容顾问/健康管理,徒手整形課程,幫助美容院营销策劃(美容培训課程) 10多年美容皮膚及健康管理,豐富的美容培訓經驗,歡迎與各大美容機構合作交流。
二手名錶收購: 伯達翡麗 Patek Philippe/勞力士 Rolex/帝舵 Tudor/寶璣 Breguet/萬國 IWC/歐米茄 Omega/伯爵 Piaget/蕭邦 Chopard/沛納海 Panerai/卡地亞 Cartier/江詩丹頓 Vacheron Constantin/法蘭克穆勒 Franck Muller/積家 Jaeger Lecoutre/真力時 Zenith / Bvlgari / CHANEL / 愛彼/芝柏 / Breitling 百年靈 / 豪雅 / 朗格 / 寶珀 ...
人工智慧正徹底革新智慧手機,從裝置端AI提升攝影、語音、電池管理與安全性,提供更快速、私密的體驗。其影響更延伸至二手設備市場,透過AI自動化評估,確保手機生命週期的效率與精準。
飛天招聘為香港兼職市場提供實惠高效方案。透過龐大求職者資料庫及靈活套餐優惠,助您快速找到合適兼職、散工人才。立即瀏覽cocohk.hk。
參加香港香薰初班工作坊,零基礎學習香薰基礎知識、個人化建議及實用產品製作。小班教學,由專業導師帶領,助你親手調配專屬香氣,享受減壓放鬆的天然生活體驗。
Nintendo Switch 2真機評測:性能、遊戲兼容性、首發陣容全解析|值得入手嗎?
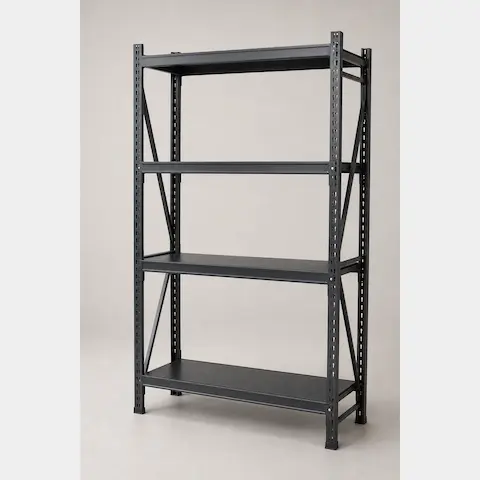
萬用棧 GotGear 是香港商用設備採購及供應品牌。我們為企業、店舖、學校、機構及活動團隊提供貨架、手推車、膠箱、展示用品、帳篷及鋁梯等產品。網站設有產品規格及選購指南,助您輕鬆完成採購。
免費上門估價:收購廠商存貨 -成衣.布匹.時裝.毛衫.童裝.內衣褲.手袋. 首飾.鞋.拉鍊.花邊.棉紗.手袋.鞋.等行業。數量不限 現金交易 批發或零售均可收購成衣 收購成衣存貨,收購成衣貨辦,收購成衣貨尾,收購貨尾,收購童裝,收購布料,收購時裝,收購存貨,收購布料,收購內衣
Barudan Pro3是最新款單頭刺繡機,配備15x17吋超大縫紉區,輕鬆處理大型物品。KT自動控制系統提供彩色觸控螢幕與更大記憶體,操作更直觀。全新MK8修邊系統及纖細針筒臂,能深入縫製狹窄區域。Pro3是業界功能最全面的刺繡機,為您的創作提供無限可能。
專營中越雙向貨物運輸,陸海空運雙清包稅到門。無論是中國出口越南的散貨、整櫃,或香港、海外經海防進口中國,甚至越南貨物進口中國,我們都可承接。特別處理各類超敏感貨物。
香港專業產品攝影服務,電商、廣告、品牌形象拍攝,快速交件
收購出口成衣存貨、成衣存貨買賣,洋行存貨、紅酒貿易,以及公倉及船務物流存倉
場地租借: 實用面積約1500呎 最大容納人數: 50至70 場地大小 (平方呎) 1500 場地用途: 多用途活動室,講座場地,興趣班,手工班等等。
【貸一財務】特快批核,私人貸款,無需見面,免tu。全程網上搞掂,零接觸,網上小額貨款周轉,全程資料保密,特快批核,20分鐘現金到你手!保證成功!歡迎任何職業,任何人仕,只要你有需要 一定幫到你! 立即致電/WhatsApp:94478284 莊生
Gel甲日韓美甲系列好消息: 由即日起首次試做gel甲可獲85折優惠!二人同行可獲8折優惠!地址: 尖沙咀 厚福街3號 華博商業大廈 1/F 101-103室 歡迎査詢及預約 | Nail Salon提供gel nail,TST GEL Nail,尖沙咀gel
可以參考品牌原價、新舊程度同市場上類似商品嘅成交價作比較,留意是否附有原裝吊牌、收據或購買證明。二手或Outlet貨品價錢一般比原價低三至七成,視乎商品狀況同款式新舊。
要仔細檢查衣物有無破損、起毛波、變黃或異味,配飾類(如手袋、首飾)要留意拉鏈、五金配件同皮質狀況;如標明全新,最好要求賣家提供吊牌或收據照片以核實。
建議選擇面交方式,當面檢查貨品狀況後先付款,盡量避免先全數過數俾陌生賣家;如需網購寄送,可考慮用有買家保障嘅付款方式,並保留交易對話記錄方便日後追查。
二手或個人賣家一般不設退換,所以交收時務必當場檢查清楚;如向商戶或專門店購買全新商品,建議事先確認退換期限同條件(例如未拆吊牌、保留收據)先成交。
全新貨品要留意是否原廠正貨、有無吊牌同保養卡;二手貨品就要著重檢查實際磨損程度同氣味,並了解清洗保養記錄。價錢方面二手通常較相宜,但選擇及尺碼可能較有限。
可以參考賣家過往嘅交易評價、回覆速度同商品描述是否詳盡(包括清晰相片同尺寸資料)。建議優先選擇有實名認證或長期經營記錄嘅賣家,減少受騙風險。
投資顧問一般按管理資產規模收取年費(通常1%至2%)或按交易收取佣金;保險顧問則多由保險公司支付佣金,客戶一般唔需要直接付費,但要留意產品本身嘅收費結構同退保損失。
可查證對方是否持有相關牌照(例如證監會、保監局註冊),了解對方有無利益衝突(例如只推銷特定產品),亦可參考過往客戶評價同了解收費是否透明。
一般包括財務狀況分析、風險承受能力評估、投資組合建議、保險保障規劃,部分顧問亦會定期跟進檢視,協助調整資產配置。
建議準備個人或家庭嘅收入支出狀況、現有資產同負債、保險保單資料,以及未來財務目標(例如退休、子女教育),方便顧問提供針對性建議。
要留意產品條款是否清楚(例如退保收費、鎖定期)、有無被誤導購買唔適合自己風險承受能力嘅產品,亦要小心一些聲稱「保證高回報」嘅投資產品,可能涉及較高風險。
投資顧問主要提供股票、基金、債券等資產配置建議,著重資產增值;保險顧問則專注於人壽、醫療、意外等保障型產品,著重風險轉移,兩者所需牌照同專業範圍都不同。