保險計劃
的搜尋結果
找到 50 個相關結果
自08年房委會推出未補地價物業加按至今,本公司專責小組已有十多年公屋、居屋、夾屋加按經驗,已經完全掌握房署、銀行申請每一手續及要求,事先可為業主落實申請資格,更坐擁全港最多可批核免補地價加按之合作銀行,為客戶選擇最優惠的銀行服務。
居屋未補地價加按受房屋條例限制,一般情況下不能進行。但業主如遇突發健康、家庭或經濟困難,可向房屋署署長申請。獲批理由包括籌措醫藥費、家庭成員教育經費、殮葬費或生意財困等。瀚誠物業顧問提供專業協助,助您取得房署與銀行批核,享受最優惠按揭利息。
未補地價居屋重按計劃
本公司憑藉十多年銀行按揭經驗,於2010年正式成立公屋/居屋/夾屋重新按揭小組,專門為該類樓宇之業主代辦有關申請,令業主可以順利享受銀行按揭服務,解決財政困難。
代理各類私家車、貨車、貨灣、電單車保險,續保新單優惠
網上行 寬頻 優惠 CSL NOWTV 1000M 家居上網
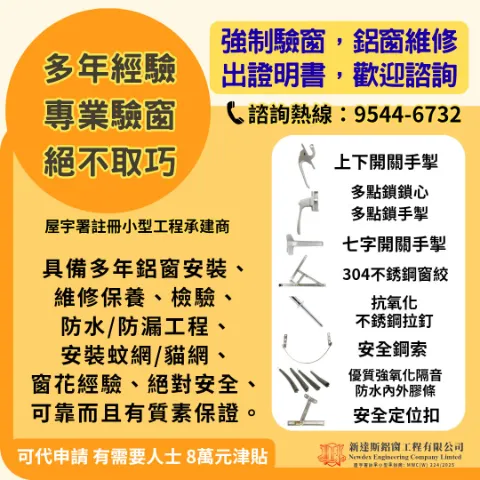
鋁窗維修│ 專業驗窗│ 強制驗窗│ 鋁窗配件│ 更換維修│ 防漏工程│ 防水防漏 多年經驗、專業驗窗、絕不取巧!
成立新公司全港轟動價只需$100,咨詢熱線: 39622619 ,各類商標註冊以及年審均有優惠,公司理賬連安排核數全$3000起,公司每月理賬 $200起
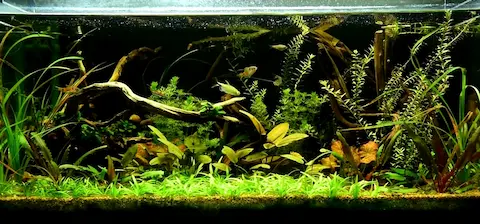
提供五年經驗的淡水魚缸及水草缸專業保養服務,包括清潔、水質調整、魚隻健康檢查、造景設計與設備維修。服務覆蓋港島及九龍區,提供按次或包月計劃,價格合理,回應迅速。讓你的魚缸保持最佳狀態!
很多業主都有聽聞過房署未補地價重新按揭計劃,但由於加按手續繁瑣及審批嚴謹而望而生畏,其實免補加按真的可以幫到好多有財政困難的業主解決當前財務難關。如果你僅僅因為手續繁瑣或擔心入息及行業問題,均可放心委託本公司,我們務必盡力為客戶爭取最大利益。
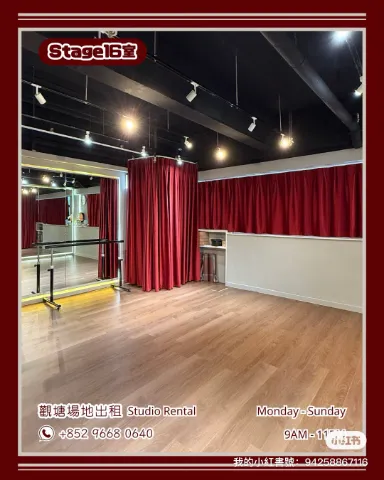
坐擁銅鑼灣優越位置嘅 ETON SOLO ,為你帶嚟全新工作室體驗! 無論你係咩行業,同樣適合租用 租金超值,每月只需$2600起 位於銅鑼灣地點優勢,四通八達 想了解更多詳情,請即致電 94305720 查詢!
特平代客存倉,貨倉出租,搬屋存倉,儲存各類貨物,無需簽約,長短租均可。 一條龍物流服務。歡迎查詢。(電話:27178292 徐小姐)
設有不同大小課室可時租:免費提供獨立冷氣、WIFI、桌椅、投影機、政府註冊教育中心。
BoehlyCar.com 是您的汽車資訊首選平台,提供最新電動車新聞、深入車評與購車指南。探索超跑、豪華電動車的性能、續航力與價格比較,助您掌握汽車產業趨勢,做出明智購車決策。
免費提供24小時獨立冷氣、投影機、手提電腦、WiFi、白板 適合舉辦 ( 講座 教學課程 會議培訓 研討會 小組訓練 工作坊 興趣班 學生會) 24hr Venue Rental Service, Perfect for ( Seminar)
美孚24小時場地租用,課室出租,時租低至$70。適合講座、會議、課程及培訓,可容納2-100人。鄰近美孚站,步行5分鐘即達。免費提供獨立冷氣、投影機、WiFi等設備。政府註冊,安心租用。
視乎物業類型同價值,住宅按揭一般可借六至七成(價值1千萬以下物業),高價物業成數會較低;首次置業人士透過按揭保險計劃,部分情況下可借到八至九成,具體成數需經銀行審批確認。
主要分為「銀行最優惠利率(P按)」同「香港銀行同業拆息(H按)」兩種計算方式,部分銀行提供混合式按揭計劃。P按利率較穩定但偏高;H按通常較波動但平均利率較低,建議比較唔同銀行嘅實際年利率(APR)再決定。
一般需要身份證明、住址證明、近6個月糧單同銀行月結單、稅單,自僱人士仲需提供生意登記證同財務報表。買賣合約同物業相關文件亦需提交銀行作審批參考。
壓力測試要求借款人在假設利率上升3厘嘅情況下,每月供款仍不超過入息嘅60%,目的係確保借款人在利率波動時仍有還款能力。如未能通過壓力測試,可能需要降低借貸額或增加首期。
大部分按揭計劃設有罰息期(一般為首2至3年),在罰息期內提前還款或轉按通常需要支付罰息(按尚欠貸款額嘅某個百分比計算),建議簽約前向銀行確認清楚罰息細則同年期。
可比較唔同銀行嘅利率優惠、現金回贈、罰息期長短同提早還款條款,亦可考慮自己對利率波動嘅承受能力(選P按或H按)。建議透過銀行或按揭轉介公司一次過比較多間銀行嘅報價。
保費視乎車輛型號、車齡、車主駕駛經驗同無索償折扣(NCB)而定,第三者保險一般由一千幾百元起,全保(Comprehensive)則因應車價同保障範圍可達數千至過萬元。建議向多間保險公司或經紀索取報價比較。
可以比較保費、保障範圍(如第三者財物損失上限、撞車自損保障)同理賠手續是否便捷,亦可參考其他車主對該保險公司理賠服務嘅評價。建議透過保險經紀一次過比較多間公司報價。
第三者保險主要保障第三方人命同財物損失(法例強制要求);全保則額外包括自己車輛損毀、火險盜竊同個人意外保障。部分保單亦會提供道路救援同代步車服務,建議比較清楚保障細項。
新保單申請一般1至2個工作日內可批出,視乎核保需要嘅文件;索償方面,簡單意外賠償可能2至4星期內完成,複雜案件(涉及人命傷亡或爭議)則需要更長時間處理。
要留意保單有無不保事項(Exclusions),例如非指定司機駕駛或商業用途使用私家車保單,亦要小心無索償折扣(NCB)轄轉條件是否清晰。建議續保前比較市場報價,避免自動續保被加價。
第三者保險只保障對第三方造成嘅人命同財物損失,自己車輛損毀需自行負責;全保就額外保障自己車輛因意外、火災、盜竊等造成嘅損失,保費相對較貴但保障範圍更全面。