中半山鋼琴老師
的搜尋結果
找到 100 個相關結果• 第 5 頁
適合人士:想從事會計相關工作/想創業人士;最快時間學懂全盤會計(學懂最快全盤賬目管理和財務報告) 時間彈性,價錢相宜
專業搭棚工程,為外牆維護、建築工程、招牌安裝及維修作棚架安裝
普通話/普教中,專業補習,國家語委一級水平,超過十年經驗,上門/ZOOM
我們玻璃工程包括:自動門、玻璃門、防火玻璃門、夾心玻璃、度膜玻璃、大型商場玻璃間格、政府學校玻璃、中空玻璃、防彈玻璃、熱灣形玻璃、鋁質工程、不锈鋼工程、不銹鋼閘等等。
體驗專業保健按摩服務,由經驗技師主理,配合天然精油及舒適環境,助您釋放壓力、舒緩疲勞。立即預約免費諮詢,重拾身心平衡。
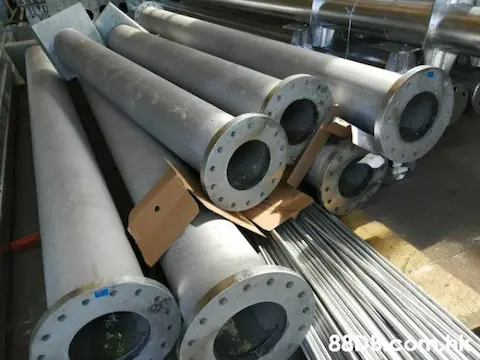
煌商佑鋼鐵專門從事各類形的鋼材&不鏽鋼生產及材料供应,根據客戶工程項目要求為此項目提供一套完整的工廠QA/QC加工流程及現場安裝的精準技術方案。繪製Tekla模型,加工圖,分段節點,現場安裝三維圖,包裝,質量檢驗以及結構成品運送到項目地盤。 我們設有鐵器結構加工和不鏽鋼產品加工廠,通過ISO9001質量認證,加工標準符合圖紙設計要求。
Expert English Tutoring from a University of London Graduate - provides patient, personalized lessons. Master grammar and conversation to build fluency and confidence. 私人英文導師,輕鬆學英文。一對一課程,提升會話能力與英文文法。"
由皇家音樂學院(RCM London)大提琴演奏學士、Hongs Quartet 成員Radwan Chan親授專業大提琴課程。無論是想為孩子建立良好音樂基礎,或成人初學者,都能獲得個人化專業指導,從基本功到進階技巧,輕鬆學習大提琴,盡享音樂的無限樂趣,開啟您的精彩音樂旅程!
煌商佑鋼格板/Steel Bar Grating 香港格柵板,熱鍍鋅鋼格板,熱浸鍍鋅格柵板,U型溝蓋,鋼格板,水溝蓋板,格子板,樓梯踏板,鋸齒I型鋼格柵板。 執行標準: 英國BS4592-1-1995 美國ANSI/NAAMM(MBG531-88) 澳大利亞 Australian AS1657-1992 中國 Chinese YB/T4001-1998。 鋼格板(格柵板)優勢和應用: 1.高強度,輕結構:牢固的網格壓焊結構使其具有高承載,結構輕 2.便于吊裝等特點。 3.外形美觀,經久耐用:熱浸鋅表面處理使其具有相當好的防腐能力, 4.通風、采光、散熱、防爆、防滑性能好;防積汙物。 用途:廣泛應用于石油化工、電廠、水廠、汙水處理廠、市政工程、環衛工程等領域的平台、走道、棧橋、溝蓋、井蓋、梯子、圍欄、護欄等
步态训练与评估系统(下肢康复训练机器人)
小型項目(如室內結構規劃、加建設計)由數千元起,完整建築設計項目(包括圖則、政府審批文件)則由萬多元至數萬元不等,視乎項目規模同所需專業圖則數量。
可留意對方有無註冊建築師資格、過往作品風格是否符合需要,亦可參考客戶評價,了解對方處理政府部門審批嘅經驗是否豐富,減少日後審批延誤嘅風險。
一般包括初步概念設計、詳細圖則繪製、結構同機電工程協調、政府部門審批文件準備,部分項目仲需要跟進施工階段嘅監督工作。
小型設計項目(如室內結構調整)約需2至4星期,大型建築項目(涉及政府審批)由概念設計到批則,可能需要數月至一年以上,視乎項目複雜程度同審批時間。
要留意設計方案是否符合屋宇署或相關部門規例,亦要確認合約清楚列明修改次數限制同額外收費,避免設計反覆修改而產生意外費用。
建築設計著重整體結構、空間佈局同符合建築法規,需要註冊建築師處理;室內設計則集中於室內空間嘅功能同美學佈置(例如傢俱、燈光、物料),兩者可以配合進行,但所需專業資格同審批要求不同。
正規貸款機構主要收取利息,部分會收取手續費或行政費(一般為貸款額嘅1%至3%)。要小心任何要求「先收取費用」先批貸款嘅安排,呢類好可能涉及詐騙。
應選擇持牌放債人(可向公司註冊處查證牌照編號)或銀行,留意合約有無清楚列明實際年利率(APR)、還款期數同罰息條款,切勿被「免息」、「即批」等宣傳字眼吸引而忽略細節。
私人貸款一般1至3個工作日可批核,視乎文件齊備程度同信貸審查結果;按揭貸款因涉及物業估值同文件審核,一般需要2至4星期不等。
一般需要身份證、住址證明、入息證明(如糧單、銀行月結單),自僱人士可能需要額外提供生意登記證或報税紀錄,按揭貸款仲需要物業相關文件。
要留意實際年利率(APR)而非廣告宣傳嘅「低息」字眼,亦要小心隱藏手續費、逾期罰款同提早還款罰息,簽約前應仔細閱讀全部條款,必要時向專業人士諮詢。
私人貸款一般無需抵押,金額較細、利率較高,審批較快;按揭貸款以物業作抵押,金額較大、利率較低,但審批程序較繁複,需要做物業估值同詳細嘅入息審查。