1:2補習
的搜尋結果
找到 100 個相關結果• 第 16 頁
作為香港領先的專業貴金屬交易公司,我們專注於提供多元化的黃金及金條買賣服務。無論您是新手投資者或經驗豐富的交易員,我們都致力於提供安全可靠、透明高效的貴金屬投資方案,助您在全球市場中穩健增值財富。立即體驗我們卓越的客戶服務與專業諮詢,為您的資產配置保駕護航。
我們玻璃工程包括:自動門、玻璃門、防火玻璃門、夾心玻璃、度膜玻璃、大型商場玻璃間格、政府學校玻璃、中空玻璃、防彈玻璃、熱灣形玻璃、鋁質工程、不锈鋼工程、不銹鋼閘等等。
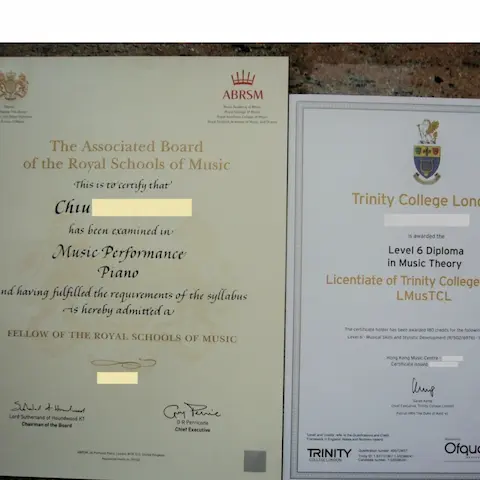
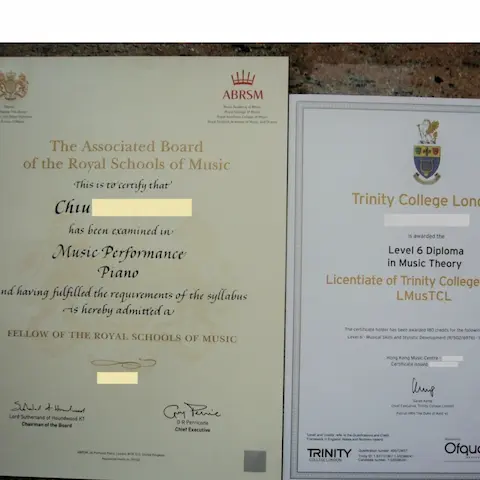
(銅鑼灣/大坑/天后區) FRSM鋼琴兼LMusTCL女師私授各級鋼琴/樂理/伴奏 Private piano/theory lessons/accompaniment by an FRSM performer in Causeway Bay/Tai Hang/Tin Hau area
Kamie Furniture Express 深圳到香港.中港物流專家 📞 聯絡我們:65 803 803 ✅ WhatsApp|微信 同步查詢 --- 📦 今日發,明日到 深圳 → 香港 快捷穩定 --- 💰 超值運費參考(一口價,無隱藏收費) 貨品類別 收費標準 沙發 $200 / 立方 木櫃 $150 / 立方 燈飾 $200 / 立方 床 $500 / 套 木門 $100 / 件 磁磚 $0.4 / KG 大理石 $0.5 / KG 膠地板 $0.5 / KG 馬桶 $85 / 個 空調 $100 起 洗衣機 $200 起 油煙機 $100 起 冰箱 $300 起 電視機 $200 / 部 起步價只需 $200! --- 🏗️ 三大類貨品,全都能運 · 🪑 家具傢俬 沙發、床、木櫃、餐桌、梳化、淘寶傢俬、拼多多傢俱 · 🧱 建築材料 磁磚、木門、玻璃門、大理石、膠地板、水泥、油漆、裝修輔料 · ⚡ 電器家電 電視機、雪櫃、洗衣機、抽油煙機、空調、微波爐 --- 🌟 我們的服務優勢 · ✅ 速度快:深圳集貨,隔日送達香港 · ✅ 價錢靚:報價透明,大件貨物一口價 · ✅ 專業靠譜:專營大件物流,傢俬建材上樓經驗豐富 · ✅ 免費收貨:深圳倉庫提供免費代收服務,淘寶、拼多多集運首選 --- 📍 服務範圍 深圳倉庫免費收貨 香港全區送貨上樓(村屋、唐樓、無電梯亦可安排) --- 如有任何查詢,歡迎 WhatsApp 或微信聯繫 65 803 803,我們會為你提供度身訂造的運輸方案! https://wa.me/message/WMTKVSQVBH3QF1 深圳→香港極速專線 #淘寶 #拼多多 #傢俬集運 #裝嵌傢俬 #磁磚膠沙 #中港跨境物流 #大件物流 #專營運送傢俬 #家居建材 #建材上樓一口價 #磁磚 #傢俬上樓 #建材集運到香港 #深圳到香港物流 #裝修用品 #建築材料 #家具傢俬 #電器家電 #沙發 #床 #木櫃 #玻璃門 #木門 #PD門 #大理石 #浴屏 #玻璃 #鋼門 #傢俬板飾 #浴室盆櫃鏡
香港本地自家繁殖貓貓 ,環境乾淨 專業繁殖各類名種貓(布偶, 英短貓,曼基康貓,拿破崙貓,藍貓 ,藍白貓,金影貓,藍金影貓,銀影貓,黑貓,忌廉色英短貓,英長貓,豹貓,暹羅貓,美短貓,虎斑貓,起司加白貓,緬因貓,異國短毛貓,無毛貓,德文捲毛貓,挪威森林貓)等各類品種貓犬都有
揀選合適學校,最關鍵是考量其證書的國際認受性,這直接關乎您未來的事業發展與機會。我們自豪地提供VTCT與ITEC雙重國際認證,此證書在全球超過50個國家和地區均獲高度認可,確保您的專業技能能在全球各地通行無阻。立即加入我們,為您的美容事業奠定堅實的國際基礎,開拓無限可能!
旺角時租,課室租用,課室出租,租課室,旺角港鐵站,鄰近朗豪坊,教育局註冊課室,教育局持牌課室,小班補習,興趣班
本訓練班宗旨:希望孩子們能夠在一個正面,受鼓勵以及專業的情況下對籃球產生興趣,提升球技及團隊意識,甚至乎學習與人相待及處事的道理。
📍佐敦港鐵站上蓋📍會議場地 租場, 課室租用, 課室出租, 油麻地/佐敦活動場地/課室租借, 旺角租場, 佐敦課室, 時租會議室, 尖沙咀會議室, 講座場地, 尖沙咀場地租用
柴灣SOLO多用途工作室出租 交通方便 價錢合理 適合多種用途,存貨、陳列室、工作室、網店...空間容易利用,鄰近柴灣港鐵站C出口,5分鐘內一定到!
Abri一誠工程 9546 0966 -- 認可人士(AP)團隊|專業清拆還原·小型工程·屋宇署命令·簡樸房認證|LeastWork 「最少工程」做最少 慳最多
私人一對一音樂課每堂由二百多元至過千元不等,視乎導師資歷同樂器種類;小組樂理或合奏課程則按月收費,通常較私人課相宜,部分機構亦提供套票優惠鼓勵長期學習。
建議了解導師嘅音樂學歷背景、演奏經驗同教學風格是否適合自己,可以參考其他學生嘅考試成績或評價。建議安排試堂感受導師教學方式,並了解課程內容是否符合自己學習目標。
課程內容視乎所學樂器同程度而定,一般包括基本演奏技巧、樂理知識、視譜訓練同曲目練習,部分課程亦會加入合奏或表演機會,幫助學生提升舞台經驗同自信。
初學者持續上課3至6個月已可掌握基礎演奏技巧;如想達到考級水平或專業演奏程度,需要持續學習數年並配合日常練習,進度快慢視乎學生練習頻密度同天賦而異。
音樂學習無年齡限制,小朋友、成年人甚至退休人士都可以開始學習;機構一般會按程度分初級、中級同高級班,學員可根據自己基礎選擇合適課程,循序漸進提升技巧。
部分導師或音樂中心提供首堂試堂,方便了解教學是否適合;如未有自己嘅樂器,亦有機構提供租用服務,方便初學者先試學一段時間,確定有興趣持續學習後再考慮購買。
投資顧問一般按管理資產規模收取年費(通常1%至2%)或按交易收取佣金;保險顧問則多由保險公司支付佣金,客戶一般唔需要直接付費,但要留意產品本身嘅收費結構同退保損失。
可查證對方是否持有相關牌照(例如證監會、保監局註冊),了解對方有無利益衝突(例如只推銷特定產品),亦可參考過往客戶評價同了解收費是否透明。
一般包括財務狀況分析、風險承受能力評估、投資組合建議、保險保障規劃,部分顧問亦會定期跟進檢視,協助調整資產配置。
建議準備個人或家庭嘅收入支出狀況、現有資產同負債、保險保單資料,以及未來財務目標(例如退休、子女教育),方便顧問提供針對性建議。
要留意產品條款是否清楚(例如退保收費、鎖定期)、有無被誤導購買唔適合自己風險承受能力嘅產品,亦要小心一些聲稱「保證高回報」嘅投資產品,可能涉及較高風險。
投資顧問主要提供股票、基金、債券等資產配置建議,著重資產增值;保險顧問則專注於人壽、醫療、意外等保障型產品,著重風險轉移,兩者所需牌照同專業範圍都不同。