提供自行車遊覽
的搜尋結果
找到 100 個相關結果• 第 14 頁
「港美股5分鐘盤前/盤後精華」Bot,免費整合港美股重要消息,採用地道繁體翻譯,自動標示利好利空。提供24小時、7日或1個月數據,助你快速掌握市場動態,再忙也能輕鬆追蹤!
HongKong Hot-dip Galvanized Steel Profiles,香港熱浸鋅鋼材產品,Hot-dip Galvanized H Sections,熱浸鋅H型鋼,熱浸鋅扁通,方通
BoehlyCar.com 是您的汽車資訊首選平台,提供最新電動車新聞、深入車評與購車指南。探索超跑、豪華電動車的性能、續航力與價格比較,助您掌握汽車產業趨勢,做出明智購車決策。
居屋未補地價加按受房屋條例限制,一般情況下不能進行。但業主如遇突發健康、家庭或經濟困難,可向房屋署署長申請。獲批理由包括籌措醫藥費、家庭成員教育經費、殮葬費或生意財困等。瀚誠物業顧問提供專業協助,助您取得房署與銀行批核,享受最優惠按揭利息。
上環健身場地分租,誠邀自由身私人教練及運動復康專業人士進駐。月租HK$12,000,24小時全天候使用,配備重訓及功能性訓練區,更衣淋浴設施齊備。費用已包水電,助您輕鬆帶客,免除獨力租舖、裝修及添置器材的龐大開支。立即預約參觀!
出牌易協助外賣店、三餸飯店及茶飲店申請食物製造廠牌照,先免費睇場評估舖位,協助準備文件及跟進部門巡查。
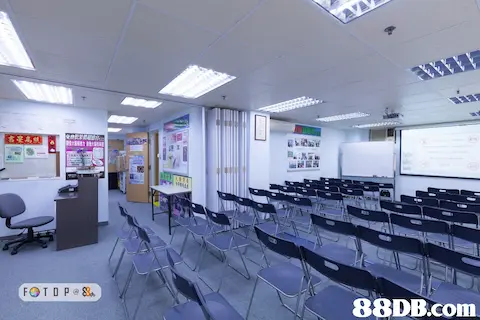
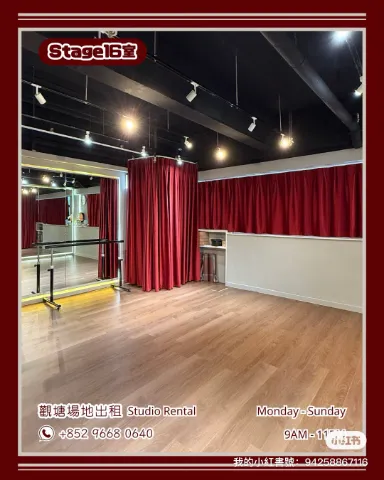
尋找油麻地場地租用?本中心提供可容納20-80人的多功能空間,適合教學課程、會議、講座及各類活動。無論團體或私人,均可享彈性租用方案,推廣期內三小時起,另有24小時服務,歡迎查詢!
很多業主都有聽聞過房署未補地價重新按揭計劃,但由於加按手續繁瑣及審批嚴謹而望而生畏,其實免補加按真的可以幫到好多有財政困難的業主解決當前財務難關。如果你僅僅因為手續繁瑣或擔心入息及行業問題,均可放心委託本公司,我們務必盡力為客戶爭取最大利益。
提供代客設計魚缸、魚缸訂造、送貨安裝,魚缸保養、魚缸傢俬組合、水族工程、進口珊瑚、魚缸用品、魚缸工程、魚缸製作、魚缸搬運等服務均由本人及專業運輸隊伍全程一手包辦。
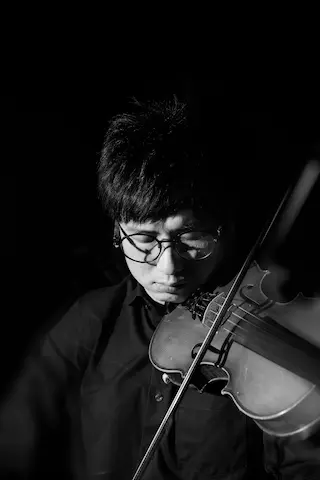
黎Sir擁10年名校及校隊小提琴教學經驗,獨創「可視化+系統練琴」法,助學生ABRSM考獲佳績。招生幼兒啟蒙至考級,提供元朗、天水圍、屯門、中西區上門授課。WhatsApp 93392531查詢。
煌商佑鋼鐵製作不鏽鋼產品及物料,可合符機管局,地鐵,屋宇署,建築署ASD,渠務署,水務署, 環保署,房屋署,路政署Highways,海事處,CEDD要求之規格及標準圖, 不鏽鋼製品安裝於本港多項大型政府工程及私人發展工程。
遙距工作,日糧星期糧都可
視乎物業類型同價值,住宅按揭一般可借六至七成(價值1千萬以下物業),高價物業成數會較低;首次置業人士透過按揭保險計劃,部分情況下可借到八至九成,具體成數需經銀行審批確認。
主要分為「銀行最優惠利率(P按)」同「香港銀行同業拆息(H按)」兩種計算方式,部分銀行提供混合式按揭計劃。P按利率較穩定但偏高;H按通常較波動但平均利率較低,建議比較唔同銀行嘅實際年利率(APR)再決定。
一般需要身份證明、住址證明、近6個月糧單同銀行月結單、稅單,自僱人士仲需提供生意登記證同財務報表。買賣合約同物業相關文件亦需提交銀行作審批參考。
壓力測試要求借款人在假設利率上升3厘嘅情況下,每月供款仍不超過入息嘅60%,目的係確保借款人在利率波動時仍有還款能力。如未能通過壓力測試,可能需要降低借貸額或增加首期。
大部分按揭計劃設有罰息期(一般為首2至3年),在罰息期內提前還款或轉按通常需要支付罰息(按尚欠貸款額嘅某個百分比計算),建議簽約前向銀行確認清楚罰息細則同年期。
可比較唔同銀行嘅利率優惠、現金回贈、罰息期長短同提早還款條款,亦可考慮自己對利率波動嘅承受能力(選P按或H按)。建議透過銀行或按揭轉介公司一次過比較多間銀行嘅報價。
投資顧問一般按管理資產規模收取年費(通常1%至2%)或按交易收取佣金;保險顧問則多由保險公司支付佣金,客戶一般唔需要直接付費,但要留意產品本身嘅收費結構同退保損失。
可查證對方是否持有相關牌照(例如證監會、保監局註冊),了解對方有無利益衝突(例如只推銷特定產品),亦可參考過往客戶評價同了解收費是否透明。
一般包括財務狀況分析、風險承受能力評估、投資組合建議、保險保障規劃,部分顧問亦會定期跟進檢視,協助調整資產配置。
建議準備個人或家庭嘅收入支出狀況、現有資產同負債、保險保單資料,以及未來財務目標(例如退休、子女教育),方便顧問提供針對性建議。
要留意產品條款是否清楚(例如退保收費、鎖定期)、有無被誤導購買唔適合自己風險承受能力嘅產品,亦要小心一些聲稱「保證高回報」嘅投資產品,可能涉及較高風險。
投資顧問主要提供股票、基金、債券等資產配置建議,著重資產增值;保險顧問則專注於人壽、醫療、意外等保障型產品,著重風險轉移,兩者所需牌照同專業範圍都不同。